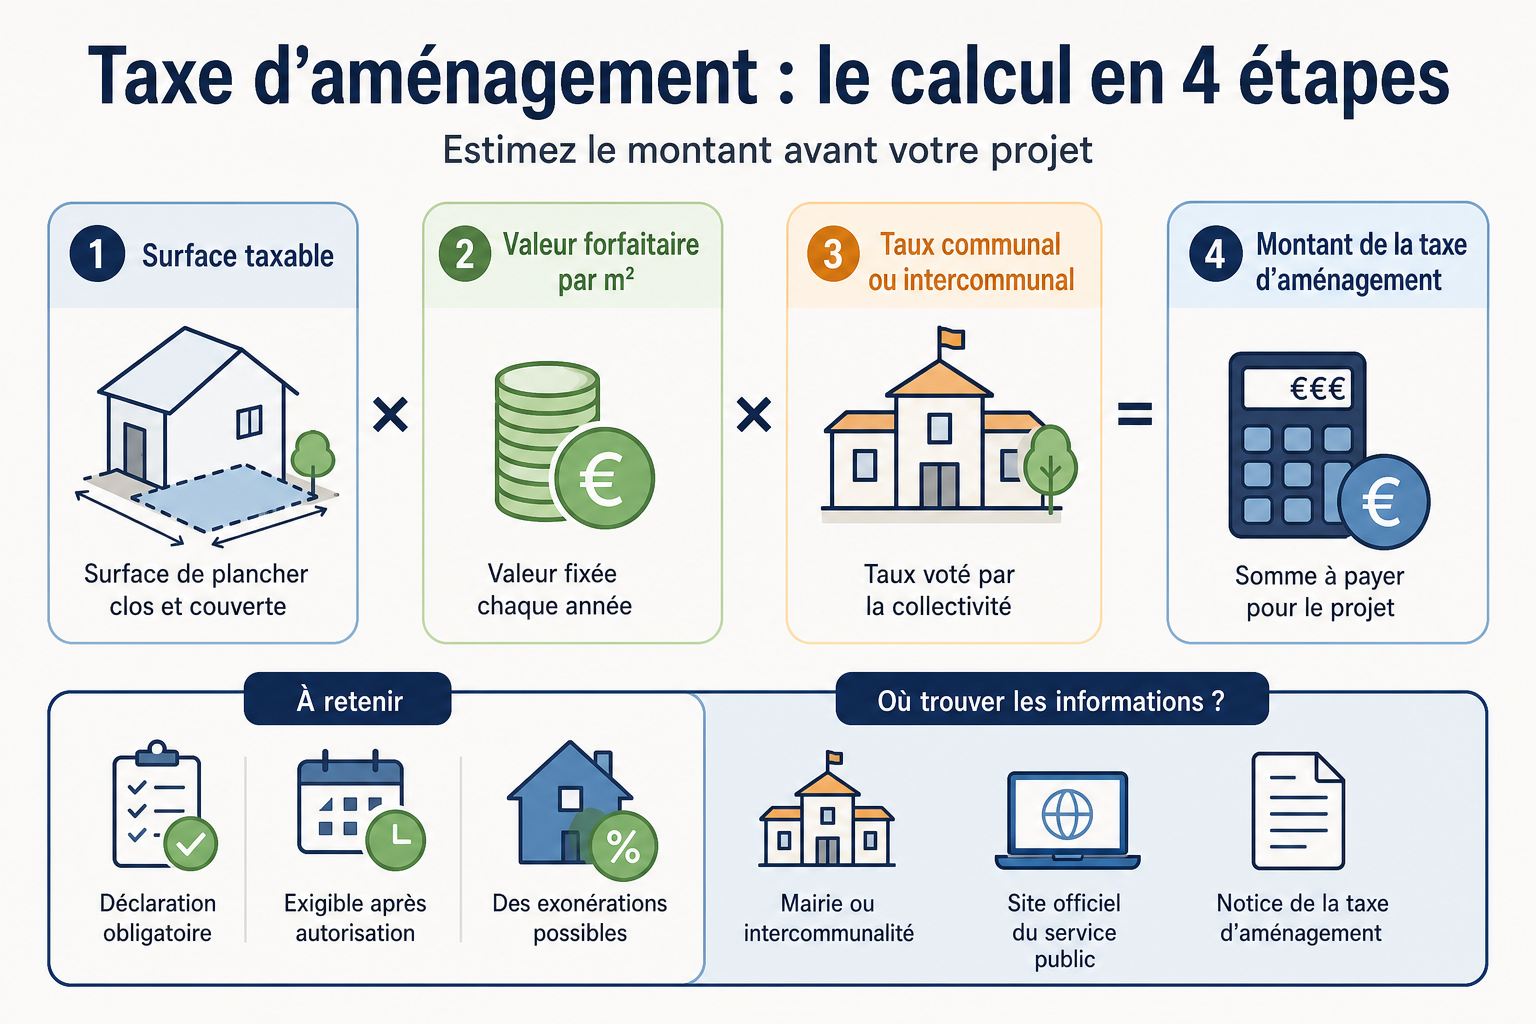
La taxe d’aménagement s’applique à la quasi-totalité des projets de construction, d’agrandissement ou d’aménagement nécessitant une autorisation d’urbanisme. Son montant se calcule en multipliant la surface taxable du projet par une valeur forfaitaire au mètre carré fixée chaque année, puis en appliquant les taux votés par la commune, le département et parfois la région. Ce calcul permet d’anticiper une dépense souvent sous-estimée par les porteurs de projet. La suite détaille chaque étape du calcul, présente les taux applicables selon les territoires et illustre la méthode par un exemple chiffré concret.
Qu’est-ce que la taxe d’aménagement et qui doit la payer
La taxe d’aménagement est un impôt local instauré pour financer les équipements publics rendus nécessaires par l’urbanisation : voirie, réseaux, écoles, espaces verts. Elle concerne toute personne qui obtient un permis de construire, un permis d’aménager ou qui doit déposer une déclaration préalable de travaux, dès que le projet crée de la surface close et couverte ou modifie l’assiette d’un terrain.
Contrairement à une idée répandue, cette taxe ne se limite pas aux maisons individuelles. Elle vise également les extensions, les garages, les piscines, certains abris de jardin et les aménagements de terrains tels que les parkings ou les terrains de camping. Le redevable de la taxe est le titulaire de l’autorisation d’urbanisme, qu’il s’agisse d’un particulier, d’une entreprise ou d’un promoteur.
Comme le rappelle le code de l’urbanisme :
La taxe d’aménagement est due par le bénéficiaire de l’autorisation de construire, d’aménager ou de démolir portant sur des surfaces closes et couvertes.
Code de l’urbanisme
Les éléments indispensables pour calculer la taxe
Avant de se lancer dans le calcul, il convient de réunir trois données précises. Sans elles, aucune estimation fiable n’est possible.
La surface taxable du projet
La surface taxable ne correspond pas exactement à la surface habitable ni à la surface de plancher classique utilisée pour d’autres démarches. Elle se calcule à partir de la somme des surfaces closes et couvertes, sous une hauteur de plafond supérieure à 1,80 mètre, mesurées au nu intérieur des murs. Certains espaces sont déduits, comme les trémies d’escaliers et d’ascenseurs, ou les embrasures de portes et fenêtres.
Pour les piscines, la surface taxable correspond au bassin lui-même. Pour les panneaux photovoltaïques au sol ou les éoliennes, des règles spécifiques s’appliquent, souvent basées sur la puissance installée plutôt que sur la surface.
La valeur forfaitaire par mètre carré
Une valeur forfaitaire actualisée chaque année par arrêté ministériel sert de base au calcul. Cette valeur diffère selon que le projet se situe en Île-de-France ou dans les autres régions, l’Île-de-France bénéficiant historiquement d’une valeur plus élevée en raison de la pression foncière. Cette revalorisation annuelle suit généralement l’évolution du coût de la construction, ce qui implique de vérifier le montant en vigueur au moment du dépôt du dossier plutôt que de se fier à une donnée ancienne.
Les taux votés par les collectivités locales
Le calcul final dépend aussi des taux fixés librement par les collectivités territoriales, dans une fourchette encadrée par la loi. Trois niveaux de taxation peuvent se cumuler :
un taux communal ou intercommunal, généralement compris entre 1 % et 5 %, pouvant atteindre 20 % dans des secteurs nécessitant des travaux substantiels de voirie ou de réseaux
un taux départemental, plafonné à 2,5 %, destiné notamment au financement des conseils d’architecture, d’urbanisme et de l’environnement
un taux régional applicable uniquement en Île-de-France, plafonné à 1 %, dédié aux transports en commun
Ces taux sont votés annuellement par les assemblées délibérantes et publiés, ce qui signifie qu’ils varient sensiblement d’une commune à l’autre.
Les étapes pour calculer le montant de la taxe d’aménagement
Le calcul suit une méthode structurée qui peut être reproduite pour n’importe quel projet.
Étape 1 : déterminer la surface taxable exacte
Il s’agit de mesurer précisément toutes les surfaces closes et couvertes du projet, en excluant les éléments non pris en compte par la réglementation. Un plan détaillé, idéalement établi avec un professionnel, évite les erreurs qui pourraient fausser l’ensemble du calcul.
Étape 2 : multiplier la surface par la valeur forfaitaire
La surface taxable obtenue à l’étape précédente est multipliée par la valeur forfaitaire au mètre carré en vigueur l’année du dépôt de la demande d’autorisation. Ce produit constitue la base d’imposition de référence avant application des taux.
Étape 3 : appliquer les taux communal, départemental et régional
Chaque taux applicable au territoire concerné est appliqué séparément à la base d’imposition, puis les montants obtenus sont additionnés pour connaître le total dû. Cette addition explique pourquoi deux projets identiques en surface peuvent générer des montants très différents selon leur localisation.
Étape 4 : intégrer les abattements et exonérations éventuels
Certaines surfaces bénéficient d’un abattement de 50 % sur leur valeur, notamment les 100 premiers mètres carrés des locaux à usage d’habitation principale, les locaux à usage industriel ou artisanal, ainsi que les entrepôts et hangars non ouverts au public. Il convient d’appliquer cet abattement avant le calcul final si le projet y est éligible.
Tableau récapitulatif des paramètres de calcul
Le tableau suivant synthétise les éléments à combiner pour estimer le montant dû, sans indiquer de valeurs chiffrées précises qui évoluent chaque année et selon la collectivité concernée.
Paramètre
Origine de la donnée
Variabilité
Surface taxable
Mesurée sur les plans du projet
Propre à chaque construction
Valeur forfaitaire au m²
Fixée par arrêté ministériel annuel
Différente en Île-de-France et hors Île-de-France
Taux communal
Voté par le conseil municipal ou l’EPCI
De 1 % à 20 % selon les secteurs
Taux départemental
Voté par le conseil départemental
Jusqu’à 2,5 %
Taux régional
Voté par le conseil régional (Île-de-France uniquement)
Jusqu’à 1 %
Abattement de 50 %
Prévu par le code de l’urbanisme
Applicable sous conditions de surface et d’usage
Exemple concret de calcul du montant
Pour illustrer la méthode sans avancer de chiffres officiels susceptibles d’être obsolètes, il est utile de raisonner par étapes logiques applicables à tout projet.
Prenons un projet d’extension de maison individuelle créant une surface taxable de 40 mètres carrés. La première étape consiste à multiplier cette surface par la valeur forfaitaire en vigueur l’année du dépôt du permis. Le résultat obtenu constitue la base d’imposition brute.
Sur cette base, l’abattement de 50 % s’applique si les 40 mètres carrés font partie des 100 premiers mètres carrés de la résidence principale. La base d’imposition nette est alors deux fois inférieure à la base brute.
Enfin, le taux communal en vigueur dans la commune concernée est appliqué à cette base nette, puis, si un taux départemental existe, il s’applique séparément à la même base. La somme des deux montants donne le total de la taxe d’aménagement due. Cette démarche par étapes reste valable quelle que soit l’ampleur du projet, seule la valeur forfaitaire et les taux changeant selon l’année et la localisation.
Les cas d’exonération à connaître avant de bâtir
Certaines constructions échappent totalement ou partiellement à la taxe d’aménagement. Connaître ces cas permet d’éviter une estimation excessive du budget prévisionnel.
les constructions dont la surface taxable est inférieure ou égale à 5 mètres carrés
les locaux affectés au service public ou d’utilité publique
les logements sociaux financés par certains prêts aidés, sous conditions spécifiques
les reconstructions à l’identique de bâtiments détruits par un sinistre, dans certains délais
les abris de jardin en kit d’une surface limitée, lorsque la commune a voté une exonération facultative
Les collectivités locales disposent par ailleurs d’une marge de manœuvre pour instaurer des exonérations facultatives supplémentaires, notamment pour les résidences principales financées par un prêt à taux zéro ou pour certaines constructions à vocation agricole. Il est donc recommandé de se renseigner directement auprès du service urbanisme de la mairie concernée, ces dispositifs n’étant pas systématiquement appliqués partout.
Les erreurs fréquentes à éviter dans le calcul
Plusieurs approximations reviennent régulièrement chez les porteurs de projet qui tentent d’estimer eux-mêmes le montant de leur taxe d’aménagement.
La confusion entre surface habitable et surface taxable constitue l’erreur la plus courante, ces deux notions reposant sur des règles de calcul différentes. Une autre erreur fréquente consiste à oublier l’abattement de 50 % applicable aux résidences principales, ce qui conduit à surestimer le montant final. Enfin, certains projets intègrent mal les taux applicables lorsque plusieurs collectivités se superposent, notamment en Île-de-France où trois niveaux de taxation peuvent coexister.
Selon les praticiens du secteur de l’urbanisme, une vérification systématique auprès du service instructeur de la demande d’autorisation reste la méthode la plus fiable pour sécuriser l’estimation avant tout engagement financier.
Le montant de la taxe d’aménagement figure sur l’avis d’imposition transmis après la délivrance de l’autorisation, mais une simulation préalable évite les mauvaises surprises budgétaires.
Direction générale des finances publiques
Anticiper cette dépense pour sécuriser son budget de construction
Calculer le montant de la taxe d’aménagement avant de bâtir demande de croiser plusieurs données : la surface taxable du projet, la valeur forfaitaire en vigueur et les taux votés par les collectivités locales concernées. Cette estimation préalable du coût fiscal permet d’intégrer cette charge dans le plan de financement global d’un projet de construction, au même titre que les frais de notaire ou les coûts de raccordement aux réseaux.
Les porteurs de projet ont tout intérêt à solliciter les services d’urbanisme de leur commune pour obtenir les taux exacts applicables à leur secteur, ces derniers pouvant varier fortement d’une zone à l’autre au sein d’un même territoire. Une estimation rigoureuse, réalisée dès la phase de conception, évite les écarts de budget susceptibles de fragiliser le financement d’un projet immobilier.